


Dans le contexte actuel de taux d'intérêt bas, cela ne va pas de soi ! Pour de nombreux investisseurs particuliers, le thème des placements financiers et des taux d'intérêt semble plus compliqué qu'il ne l'est en réalité. Qu'est-ce que les taux d'intérêt, au juste, et où trouve-t-on encore aujourd'hui des sources de revenus intéressantes ?
Lesintérêts sont le prix à payer pour emprunter de l'argent. Le montant des intérêts dépend du taux d'intérêt convenu. Le taux d'intérêt est généralement représenté par le signe pourcentage (%), « pour cent » signifiant « sur cent » ou « centième ». Il indique le montant des intérêts calculés sur la somme investie ou empruntée, généralement par an.
Quels sont les taux actuellement proposés (en 2022) ?
- Compte courant : environ 0 % à 0,10 %, voire souvent des taux d'intérêt négatifs
- Livret d'épargne, environ 0 % à 0,15 %
- Dépôts au jour le jour, environ 0 % à 0,20 %
- Dépôts à terme, environ 0 % à 1,50 %
- Obligations d'État allemandes – « En janvier 2022, le rendement des obligations d'État allemandes à dix ans s'élevait en moyenne à environ -0,06 %. Par rapport au mois de janvier de l'année précédente, cela représente une hausse de près de 89 %. À l'époque, les obligations d'État allemandes à dix ans offraient encore un rendement d'environ -0,53 %. » (Statista, 2022)
- Obligations de premier ordre : les taux d'intérêt offerts dépendent notamment de la durée et du risque de défaillance de l'émetteur (environ 0 % à 3 %).
- Obligations d'entreprises à haut rendement (taux d'intérêt d'environ 4 % à 9 %): c'est là que cela devient intéressant pour les investisseurs à la recherche d'une alternative attractive aux actions. Depuis plus de 20 ans, Genève Invest s'est spécialisée dans les obligations d'entreprises à haut rendement.
Genève Invest mise de manière ciblée sur les obligations d'entreprises
Genève Invest mise de manière ciblée sur les obligations d'entreprises présentant un très bon rapport risque/rendement. Nous nous intéressons en particulier aux obligations à haut rendement émises par des entreprises de taille moyenne issues de pays notés AAA et opérant dans un environnement de marché stable.
Par ailleurs, nous recherchons de manière ciblée des thèmes de niche permettant d'obtenir un rendement compris entre 4 et 9 %. Parmi ces thèmes de niche figurent les émissions obligataires d'un volume inférieur à 100 millions d'euros. Les obligations d'entreprises dont le rendement à l'échéance est inférieur à 3 % sont systématiquement réduites, car le rapport risque/rendement devient négatif.
Nous vous présentons ci-dessous un exemple de portefeuille (composé exclusivement d'obligations d'entreprises) pour un investissement d'environ 300 000 euros. Un tel calendrier des intérêts est mis à la disposition des clients de Genève Invest et est régulièrement mis à jour.
Le calendrier des taux d'intérêt sert de référence:
- À quelles dates (dates de distribution) quels revenus d'intérêts sont versés sur le compte ;
- De plus, les clients reçoivent un récapitulatif pour chaque trimestre et pour l'ensemble de l'année ;
- De plus, chaque client reçoit, entre autres, des informations complémentaires sur les émetteurs, le taux de rendement, le montant de l'investissement, le cours d'achat et l'échéance de chaque obligation.
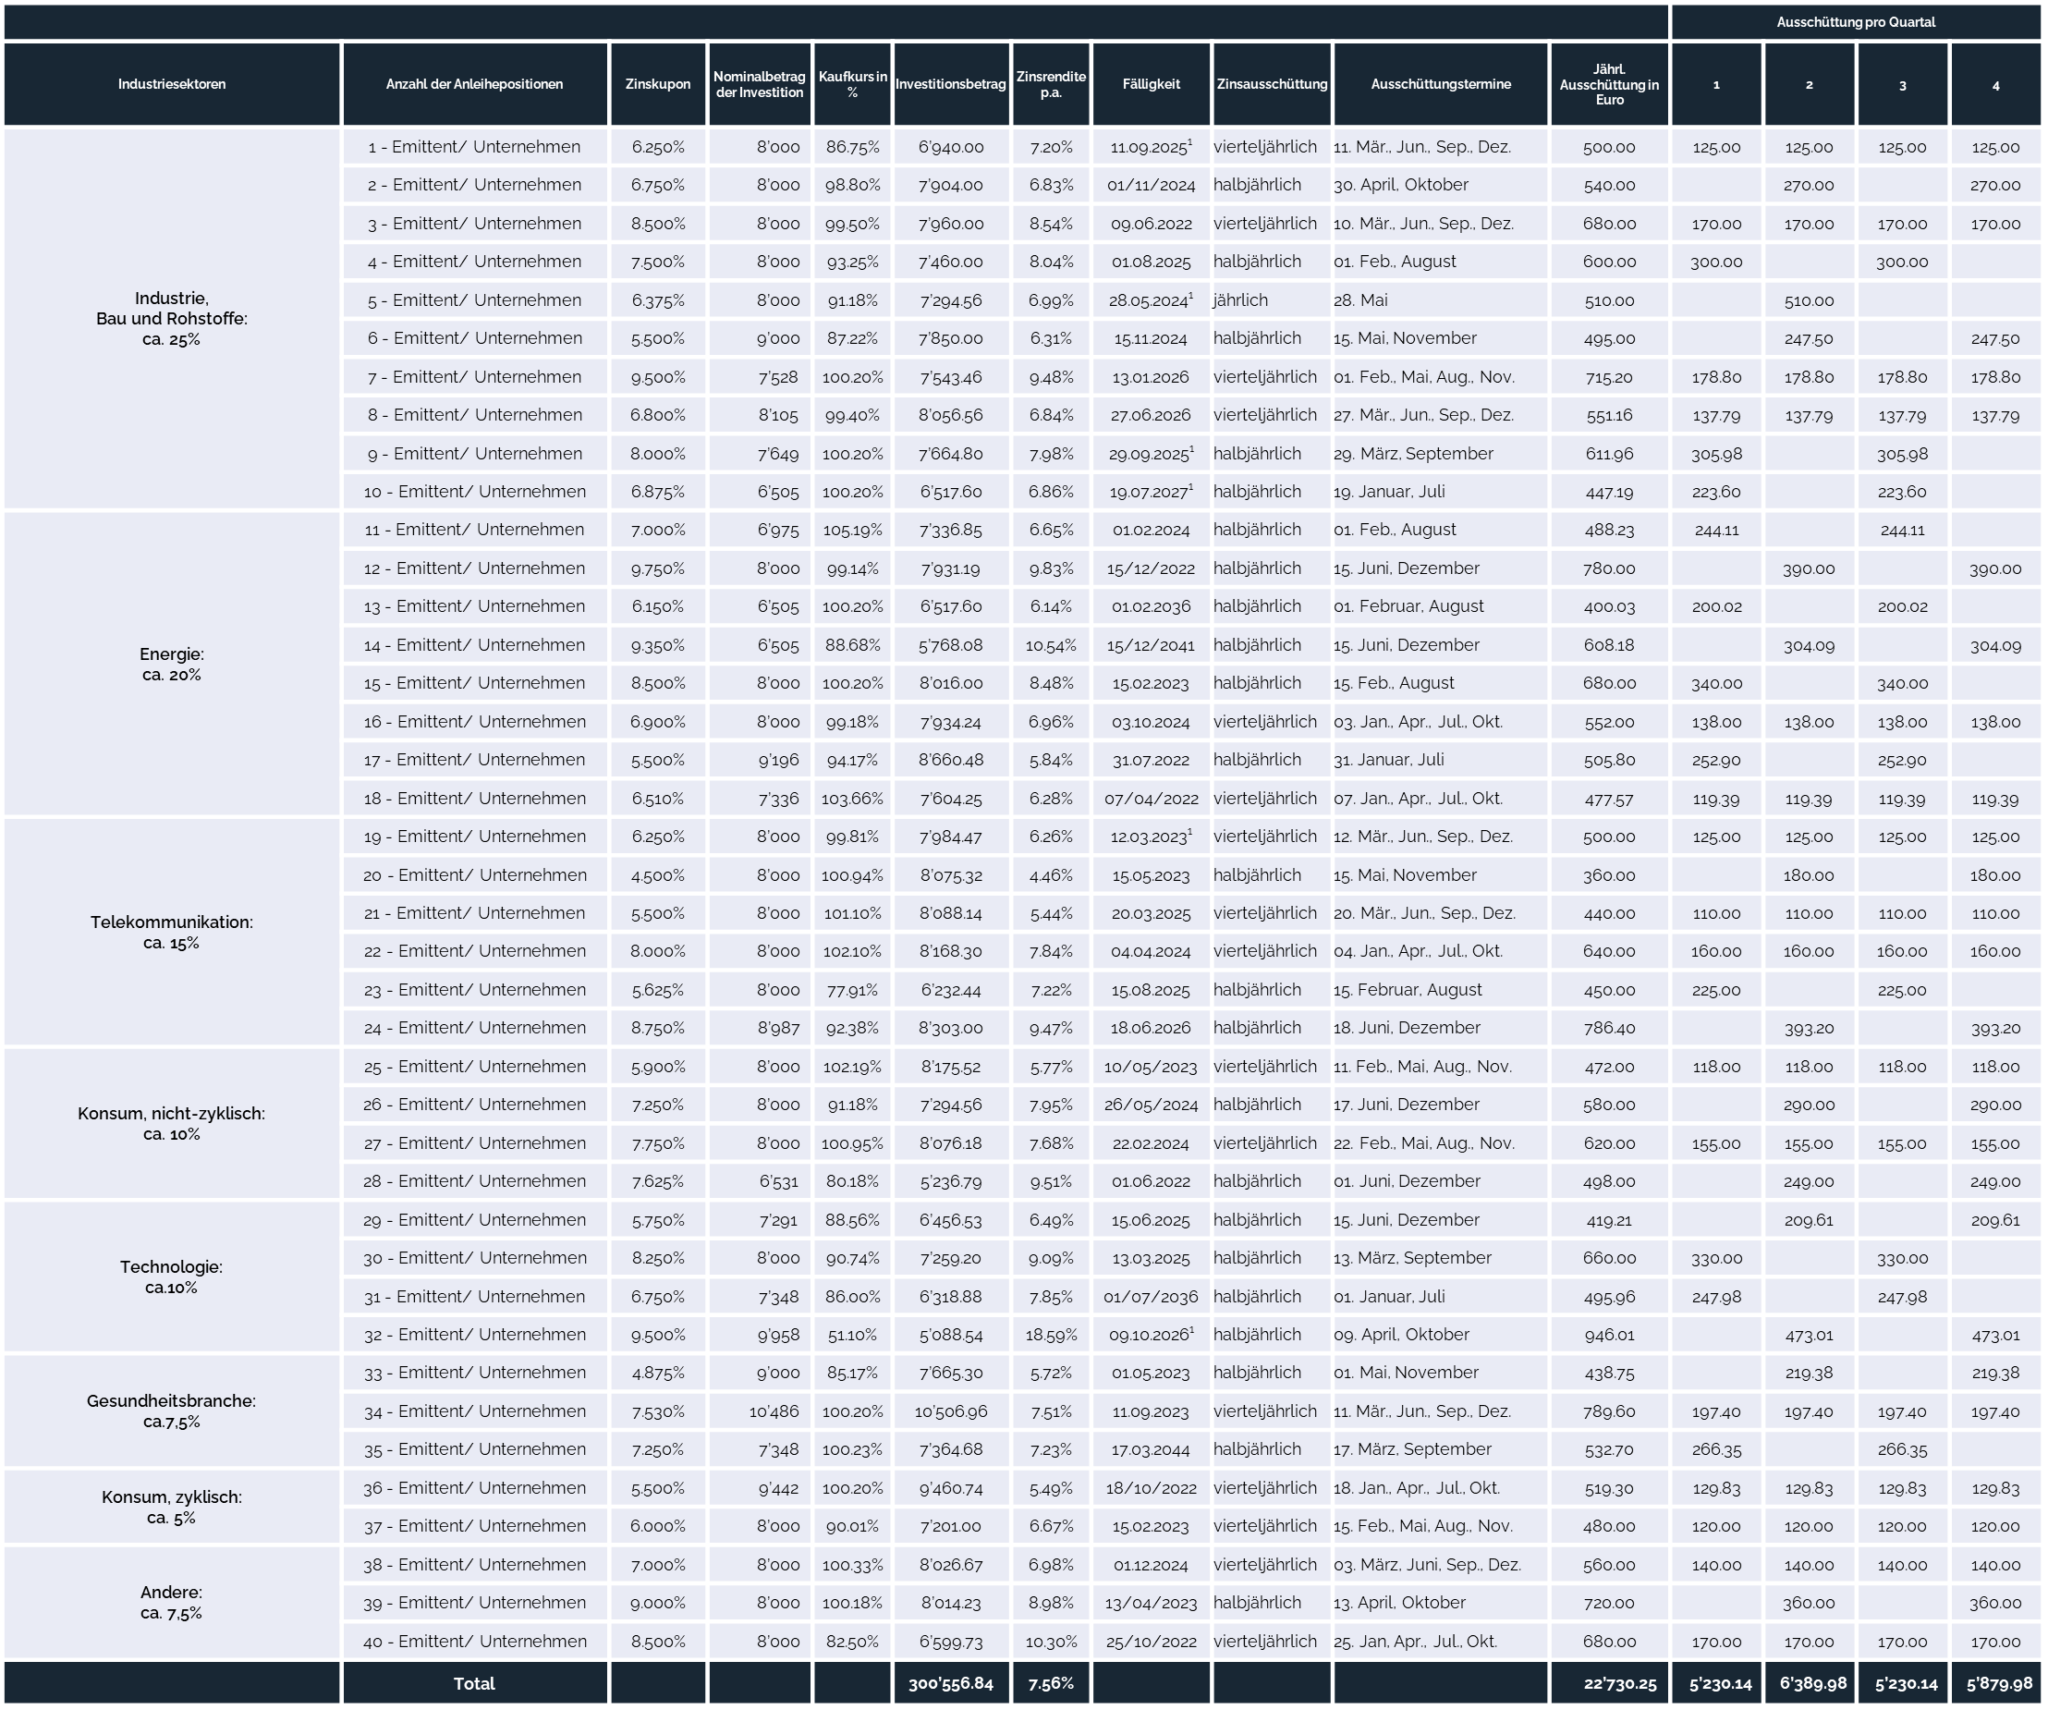
Le portefeuille type montre que ce segment offre des opportunités d'investissement intéressantes. Un exemple concret de portefeuille (avec la liste des émetteurs d'obligations) peut être fourni à tout moment sur simple demande.
Demander un portefeuille modèle réel (calendrier des intérêts)
Le groupe Genève-Invest opère depuis de nombreuses années avec succès et en toute indépendance dans la conception de stratégies d'investissement sur mesure. Demandez dès maintenant un exemple concret de portefeuille accompagné d'un calendrier détaillé des intérêts.
Placements financiers et taux d'intérêt : taux d'intérêt créditeur et taux d'intérêt débiteur
Ace qui est sans doute le plus facile à comprendre pour tout le monde, c’est le taux d’intérêt sur les dépôts : les gens épargnent de l’argent sur leur compte bancaire. En contrepartie, la banque peut verser des intérêts au titulaire du compte. Le montant du taux d’intérêt appliqué dépend du niveau général des taux d’intérêt ainsi que du montant du dépôt. De plus, en règle générale, plus les épargnants se privent longtemps de leur argent, plus le taux d’intérêt est élevé.
D’un autre côté, si l’on souhaite acheter quelque chose pour lequel nos économies ne suffisent pas, on peut emprunter de l’argent, par exemple via un crédit bancaire. Pour cela, l’emprunteur – c’est-à-dire la personne qui emprunte l’argent – doit verser des intérêts à la banque. Le montant de ce que l'on appelle le taux d'intérêt dépend, entre autres, de la solvabilité de l'emprunteur : plus le risque pour la banque que l'emprunteur ne puisse pas rembourser le crédit est élevé, plus le taux d'intérêt que celui-ci doit payer est élevé. De plus, le montant du taux d'intérêt dépend de la durée du crédit. Plus la banque met l'argent à disposition pendant longtemps, plus le taux d'intérêt est élevé.
Mais il existe encore un autre taux d'intérêt
El'existe cependant un autre taux d'intérêt, qui a une grande influence sur tous les autres taux : le taux directeur. Lorsque les banques ont besoin d'argent, elles doivent en fin de compte l'emprunter à la banque centrale. Pour cela, elles doivent payer des intérêts. Le montant de ces intérêts, exprimé en pourcentage de la somme empruntée, correspond au taux directeur. Dans la zone euro, il est fixé par le Conseil des gouverneurs de la Banque centrale européenne, qui poursuit ainsi l’objectif de maintenir la stabilité du pouvoir d’achat de la monnaie.
Évolution du taux d'intérêt appliqué par la Banque centrale européenne aux opérations principales de refinancement de 2008 à 2022
Chiffres exprimés en pourcentage. Situation en février 2022
Dtaux directeur influence tous les autres taux d’intérêt d’une économie et a donc également un impact sur l’ensemble de la vie économique : lorsque la banque centrale relève le taux directeur, les banques commerciales augmentent à leur tour les taux d’intérêt proposés à leurs clients. Les crédits deviennent alors plus chers pour les clients, tandis que l’épargne devient plus intéressante. La demande dans l’économie a ainsi tendance à baisser, ce qui entraîne une diminution de la pression inflationniste. À l’inverse, la baisse des taux d’intérêt stimule la demande de crédit et rend l’épargne moins attractive. La demande dans l’économie augmente alors, et les prix ont tendance à augmenter plus rapidement.
L'indicateur de l'évolution des prix est le taux d'inflation. Celui-ci revêt une importance particulière en relation avec deux autres notions liées aux taux d'intérêt : le taux d'intérêt nominal et le taux d'intérêt réel. Les taux d'intérêt indiqués sont appelés taux d'intérêt nominaux. Si l'on soustrait le taux d'inflation de ces derniers, on parle alors de taux d'intérêt réels.
Tous les taux d'intérêt ne se valent donc pas. Les épargnants se réjouissent des taux d'intérêt élevés. Les emprunteurs, en revanche, préfèrent que leurs taux d'intérêt soient aussi bas que possible. Et tous – banques, entreprises, consommateurs et État – suivent de près le taux directeur, considéré comme un indicateur important pour l'économie.
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprises offrent actuellement des rendements supérieurs à 7,10 % par an.
Demandez dès maintenant à l'un de nos experts de vous rappeler. Nous vous conseillons gratuitement et sans engagement, et nous vous aidons à identifier les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Conseil gratuit et service de rappel
Si vous êtes un investisseur intéressé à la recherche de taux d'intérêt attractifs pour vos placements, voici ce qu'il faut savoir :
Taux d'intérêt bas + inflation élevée + épargne traditionnelle = perte de pouvoir d'achat !
Conclusion : vous devez investir votre argent de manière stratégique ! Les obligations d'entreprise et les actions peuvent vous offrir des taux d'intérêt et des rendements attractifs.
Conclusion : renseignez-vous sur les placements financiers intéressants et les taux d'intérêt.
DLe taux d’intérêt détermine en grande partie le rendement d’un placement. En principe, plus le taux d’intérêt d’un placement est élevé, plus le rendement est élevé. Il en va de même, bien sûr, dans le cas inverse.
Lorsqu’on place son argent sur un compte d’épargne, dans un dépôt à terme fixe ou à échéance, le lien entre taux d’intérêt et rendement est facile à comprendre. L’interaction entre taux d’intérêt et rendement devient un peu plus complexe lorsqu’on investit dans un titre à revenu fixe, comme une obligation. En effet, outre le taux d’intérêt proprement dit, d’autres facteurs entrent également en ligne de compte :
- La durée (ou durée résiduelle),
- ainsi que l'évolution du cours de l'obligation jouent un rôle dans le calcul du rendement.
- La fréquence des coupons d'intérêts, c'est-à-dire des versements d'intérêts, influe également sur le rendement du placement.
Un conseiller compétent de Genève Invest se fera un plaisir de vous expliquer plus en détail, directement par téléphone, l'interaction complexe entre les différents facteurs qui influent sur un placement financier.