


Ce n'est pas une évidence dans le contexte actuel de taux d'intérêt bas ! Pour de nombreux investisseurs privés, le sujet des placements et des intérêts semble plus compliqué qu'il ne l'est en réalité. Qu'est-ce que les intérêts et où peut-on trouver actuellement des opportunités de rendement intéressantes ?
Lesintérêts sont le prix à payer pour emprunter de l'argent. Le montant des intérêts dépend du taux d'intérêt convenu. Le taux d'intérêt est généralement représenté par le signe pourcentage (%), « pour cent » signifiant « sur cent » ou « centième ». Il indique le montant des intérêts calculés sur la somme investie ou empruntée, généralement par an.
Quels sont les taux actuellement proposés (en 2022) ?
- Compte courant : environ 0 % à 0,10 %, voire souvent des taux d'intérêt négatifs
- Livret d'épargne, environ 0 % à 0,15 %
- Dépôts au jour le jour, environ 0 % à 0,20 %
- Dépôts à terme, environ 0 % à 1,50 %
- Obligations d'État allemandes – « En janvier 2022, le rendement des obligations d'État allemandes à dix ans s'élevait en moyenne à environ -0,06 %. Par rapport au mois de janvier de l'année précédente, cela représente une hausse de près de 89 %. À l'époque, les obligations d'État allemandes à dix ans offraient encore un rendement d'environ -0,53 %. » (Statista, 2022)
- Obligations de premier ordre : les taux d'intérêt offerts dépendent notamment de la durée et du risque de défaillance de l'émetteur (environ 0 % à 3 %).
- Obligations d'entreprises à haut rendement (taux d'intérêt d'environ 4 % à 9 %): c'est là que cela devient intéressant pour les investisseurs à la recherche d'une alternative attractive aux actions. Depuis plus de 20 ans, Genève Invest s'est spécialisée dans les obligations d'entreprises à haut rendement.
Genève Invest se concentre spécifiquement sur les obligations d'entreprises
Genève Invest se concentre spécifiquement sur les obligations d'entreprises présentant un très bon rapport risque/rendement. Nous nous intéressons tout particulièrement aux obligations à haut rendement émises par des entreprises de taille moyenne situées dans des pays notés AAA et opérant dans un environnement de marché stable.
De plus, nous recherchons tout particulièrement des thèmes de niche permettant d'obtenir un rendement compris entre 4 et 9 %. Ces thèmes de niche comprennent notamment les émissions obligataires d'un montant inférieur à 100 millions d'euros. Les obligations d'entreprises dont le rendement à l'échéance est inférieur à 3 % sont systématiquement écartées, car le rapport risque/rendement devient négatif.
Nous vous présentons ci-dessous un exemple de portefeuille (composé exclusivement d'obligations d'entreprises) pour un investissement d'environ 300 000 euros. Ce calendrier des intérêts est constamment mis à jour et mis à la disposition des clients de Genève Invest.
Le calendrier des taux d'intérêt sert de guide :
- À quelles dates (dates de paiement) les intérêts sont-ils versés sur le compte ?
- De plus, les clients reçoivent un récapitulatif pour chaque trimestre et pour l’ensemble de l’année.
- De plus, chaque client reçoit des informations complémentaires concernant, entre autres, les émetteurs, le taux de rendement, le montant de l'investissement, le prix d'achat et l'échéance de chaque obligation.
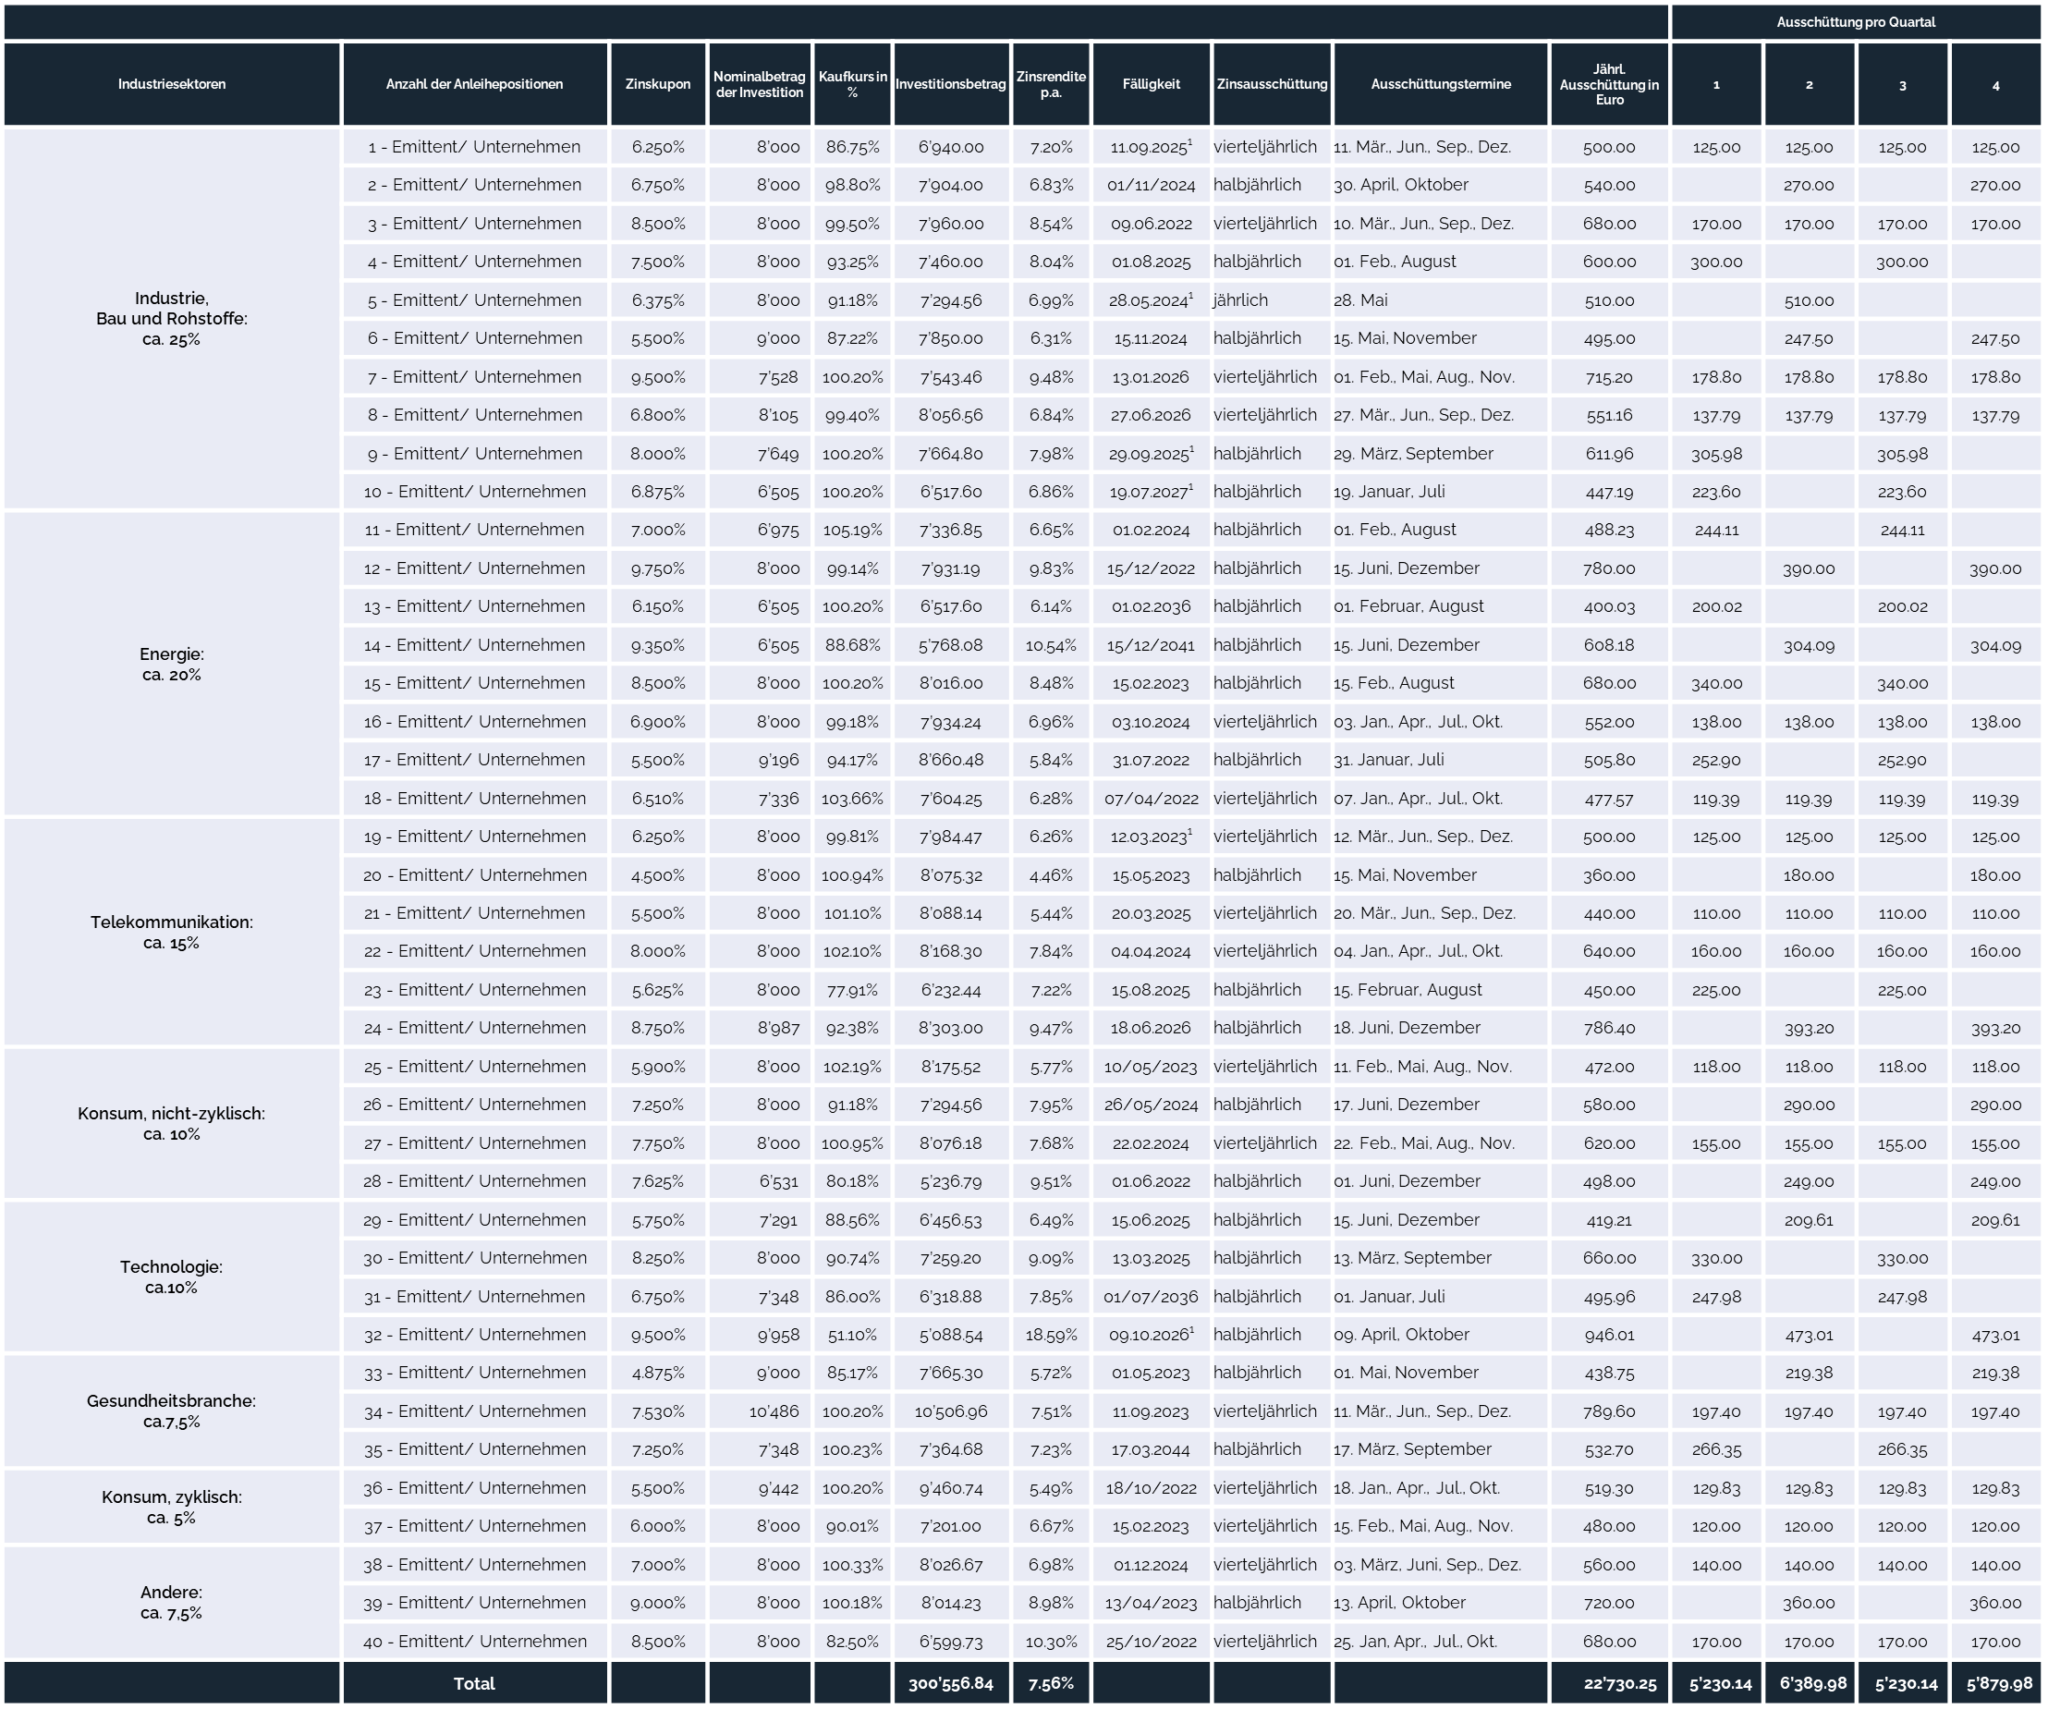
Le portefeuille type montre qu'il est possible de trouver des opportunités d'investissement intéressantes dans ce segment. Un exemple concret de portefeuille (accompagné d'une liste d'émetteurs obligataires) peut être envoyé à tout moment sur simple demande.
Demandez un exemple concret de portefeuille (calendrier des intérêts).
Depuis de nombreuses années, le groupe Genève Invest élabore avec succès et en toute indépendance des stratégies d'investissement sur mesure. Demandez dès maintenant un exemple concret de portefeuille accompagné d'un calendrier détaillé des taux d'intérêt.
Investissement et intérêts : intérêts sur les dépôts et intérêts sur les prêts
La chose la plus compréhensible pour tout le monde est le taux d’intérêt des dépôts : les gens placent leur argent sur leurs comptes bancaires. En contrepartie, la banque peut verser des intérêts au titulaire du compte. Le taux d'intérêt appliqué dépend du niveau général des taux d'intérêt et du montant du dépôt. De plus, en règle générale, plus les épargnants se privent longtemps de leur argent, plus le taux d’intérêt est élevé.
En revanche, si vous souhaitez acheter quelque chose pour lequel vous n'avez pas suffisamment d'économies, vous pouvez emprunter de l'argent, par exemple en contractant un prêt auprès d'une banque. Pour cela, l'emprunteur – c'est-à-dire celui qui emprunte l'argent – doit payer des intérêts à la banque. Le montant de ces intérêts dépend, entre autres, de la solvabilité de l'emprunteur : plus le risque pour la banque que l'emprunteur ne puisse rembourser le prêt est élevé, plus le taux d'intérêt que l'emprunteur doit payer est élevé. Le taux d'intérêt dépend également de la durée du prêt. Plus la banque met l'argent à disposition pour une longue durée, plus le taux d'intérêt est élevé.
Mais il existe un autre taux d'intérêt
Mais il existe un autre taux d'intérêt qui a une incidence majeure sur tous les autres taux d'intérêt : le taux directeur. Lorsque les banques ont besoin d'argent, elles doivent en fin de compte l'emprunter à la banque centrale. Elles doivent payer des intérêts pour cela. Le montant de cet intérêt, exprimé en pourcentage du montant emprunté, correspond au taux directeur. Dans la zone euro, il est fixé par le Conseil de la Banque centrale européenne, qui vise quant à lui à maintenir le pouvoir d’achat de la monnaie à un niveau stable.
Évolution du taux d'intérêt appliqué par la Banque centrale européenne aux opérations principales de refinancement de 2008 à 2022
Pourcentages. Situation : février 2022
Le taux directeur influe sur tous les autres taux d'intérêt d'une économie et, par conséquent, sur l'ensemble de la vie économique : si la banque centrale relève le taux directeur, les banques commerciales augmentent également les taux d'intérêt qu'elles appliquent à leurs clients. Cela rend le crédit plus coûteux pour les clients et l'épargne plus intéressante. La demande dans l'économie a tendance à baisser et, par conséquent, la hausse des prix s'atténue. À l'inverse, une baisse des taux d'intérêt stimule la demande de crédit et rend l'épargne moins attractive. La demande dans l'économie augmente et, par conséquent, les prix ont également tendance à augmenter plus rapidement.
L'indicateur de l'évolution des prix est le taux d'inflation. Ceci est important en lien avec deux autres concepts liés aux taux d'intérêt : le taux d'intérêt nominal et le taux d'intérêt réel. Les taux d'intérêt indiqués sont appelés taux d'intérêt nominaux. Si l'on soustrait le taux d'inflation de ces derniers, on parle alors de taux d'intérêt réels.
Tous les taux d'intérêt ne se valent donc pas. Les épargnants apprécient les taux d'intérêt élevés. Les emprunteurs, en revanche, se réjouissent lorsque leurs taux d'intérêt sont aussi bas que possible. Et tout le monde – banques, entreprises, consommateurs et État – surveille les taux d'intérêt, qui constituent un indicateur important de la santé de l'économie.
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprise offrent actuellement des rendements supérieurs à 7 % par an.
Demandez dès maintenant à être rappelé par l'un de nos experts. Nous vous conseillons gratuitement et sans engagement et trouvons pour vous les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Conseils gratuits et service de rappel
Si vous êtes un investisseur intéressé à la recherche de taux d'intérêt attractifs pour vos placements, voici ce qu'il faut savoir :
Taux d'intérêt bas + inflation élevée + épargne classique = perte de pouvoir d'achat !
Conclusion : vous devez investir votre argent de manière stratégique ! Les obligations d'entreprise et les actions peuvent vous offrir des taux d'intérêt et des rendements attractifs.
Conclusion : découvrez des placements attractifs et des taux d’intérêt intéressants.
Le taux d'intérêt détermine en grande partie le rendement d'un placement. En principe, plus le taux d'intérêt d'un placement est élevé, plus le rendement est élevé. Il en va de même, bien sûr, dans le cas inverse.
Lorsqu'on place son argent sur un compte d'épargne, un dépôt à taux fixe ou un dépôt à terme, le lien entre les intérêts et le rendement est facile à comprendre. L'interaction entre les intérêts et le rendement devient un peu plus complexe lorsqu'on investit dans un titre à taux fixe, une obligation. En effet, outre le taux d'intérêt pur, les éléments suivants jouent également un rôle :
- La durée (ou la durée restante).
- ainsi que l'évolution du cours de l'obligation joue un rôle dans la détermination du rendement.
- La fréquence des versements d'intérêts, c'est-à-dire des paiements d'intérêts, influe également sur le rendement de l'investissement.
Un conseiller compétent de Genève Invest se fera un plaisir de vous expliquer plus en détail, par téléphone, les interactions complexes entre les différents facteurs qui influencent un investissement.