


DÉPÔTS À TERME ET TAUX D'INTÉRÊT
Avec un dépôt à terme, un investisseur confie un montant déterminé à un établissement financier pour une durée prédéfinie. En contrepartie, l'établissement financier verse à l'investisseur des intérêts. Le versement des intérêts intervient à l'échéance du dépôt à terme, en même temps que le remboursement du montant confié. En période de taux d'intérêt normaux, on considère en principe que plus la durée du dépôt à terme est longue, plus le taux d'intérêt sera élevé. Il peut toutefois y avoir des exceptions à cette règle, car les dépôts à terme et les intérêts constituent un domaine très complexe du monde financier.
Mais comment le taux d'intérêt d'un dépôt à terme est-il fixé ?
En règle générale, le taux d’intérêt est fixé par un accord contractuel entre la banque et l’investisseur. Ce taux s’aligne sur les taux du marché correspondant à la durée du placement. Un taux du marché résulte de l’offre et de la demande. Celles-ci s’alignent quant à elles sur les taux directeurs de la banque centrale, qui déterminent les taux à court terme applicables au refinancement auprès de la banque centrale et aux dépôts des banques auprès de celle-ci. Le taux directeur détermine ainsi le taux d’intérêt des dépôts à vue pour un dépôt au jour le jour. Pour les dépôts à terme à court terme d’une durée de 1, 3 ou 6 mois, les taux d’intérêt ne s’écartent donc que très légèrement du taux directeur de la BCE. Le taux directeur actuel de la BCE applicable aux dépôts à terme, appelé « facilité de dépôt », s'élève à -0,5 % par an depuis septembre 2019. À des fins de comparabilité, les taux d'intérêt sont toujours indiqués sur une base annuelle, ce qui est signalé par la mention « par an ».
Comparaison à long terme entre les placements à terme et les taux d'intérêt
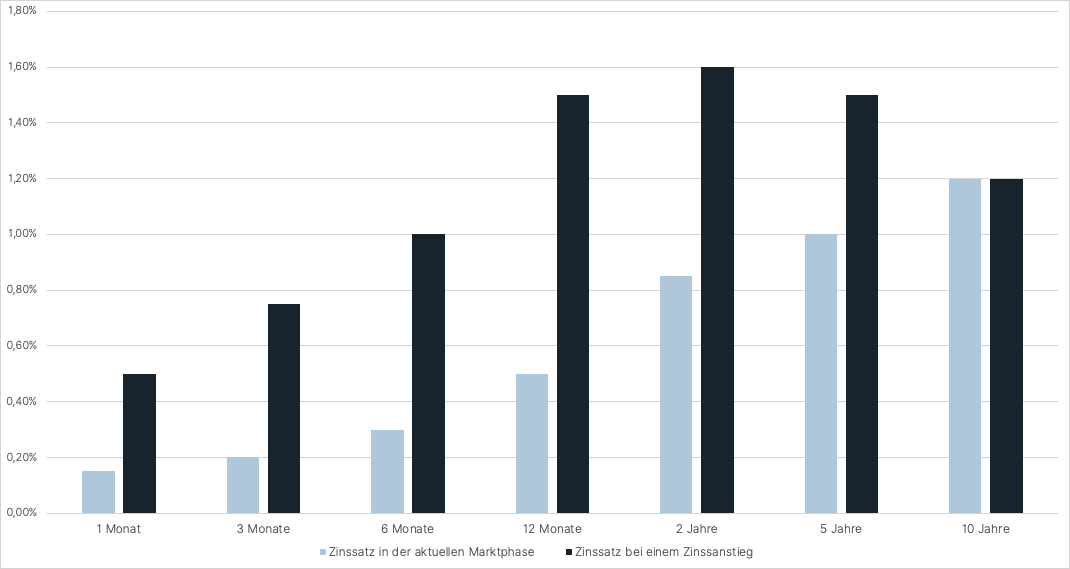
En ce qui concerne les taux d'intérêt à moyen et long terme, les écarts par rapport au taux directeur ont tendance à s'amplifier, car ces taux sont principalement déterminés par l'offre et la demande. L'offre et la demande résultent quant à elles des anticipations des acteurs du marché quant à l'évolution future des taux d'intérêt. La relation entre les taux d'intérêt correspondants aux différentes durées donne ce que l'on appellela courbe des taux. Voici un exemple de courbe des taux des dépôts à terme dans laphase actuelle du marché:
Dépôt à terme d'une durée de :
1 mois : 0,15 % par an
3 mois : 0,20 % par an
6 mois : 0,30 % par an
12 mois : 0,50 % par an
2 ans : 0,85 % par an
5 ans : 1,00 % par an
10 ans : 1,2 % par an
La courbe actuelle des taux d'intérêt des dépôts à terme reflète ainsi les anticipations des acteurs du marché, selon lesquelles le niveau des taux, actuellement extrêmement bas, ne devrait pas beaucoup évoluer dans un avenir proche. La courbe est encore légèrement ascendante, mais reste néanmoins très plate. Cela se remarque au fait que le taux d'intérêt des dépôts à terme à long terme reste très bas et n'est guère plus élevé que celui des dépôts à terme à court terme.
Si les acteurs du marché s'attendaient à une hausse significative des taux d'intérêt à l'avenir, l'offre et la demande en matière de dépôts à terme évolueraient. Les taux d'intérêt à court terme augmenteraient et pourraient même, le cas échéant, dépasser le niveau des taux d'intérêt des dépôts à terme à moyen et long terme. La courbe des taux deviendrait inversée. Lorsque les taux d’intérêt augmentent, il devient de moins en moins intéressant de placer aujourd’hui son argent à long terme sur un dépôt à terme à des taux très bas. Il devient alors d’autant plus intéressant de placer son argent à court terme, car des taux plus élevés sont déjà attractifs dès la prochaine échéance du dépôt à terme. Une courbe des taux type, lorsque les acteurs du marché anticipent unehausse des taux, pourrait ressembler à peu près à ceci :
Dépôt à terme d'une durée de :
1 mois : 0,50 % par an
3 mois : 0,75 % par an
6 mois : 1,00 % par an
12 mois : 1,50 % par an
2 ans : 1,6 % par an
5 ans : 1,5 % par an
10 ans : 1,2 % par an
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprises offrent actuellement des rendements supérieurs à 7,10 % par an.
Demandez dès maintenant à l'un de nos experts de vous rappeler. Nous vous conseillons gratuitement et sans engagement, et nous vous aidons à identifier les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Conseil gratuit et service de rappel
NOTRE ANALYSE CONCERNANT LES DÉPÔTS À TERME ET LES TAUX D'INTÉRÊT :
Comme le montre l'exemple précédent, les taux d'intérêt des dépôts à terme sont actuellement très bas et même une hausse modérée des taux ne rendrait pas pour autant ces placements particulièrement attractifs. Cela s'explique notamment par le fait qu'une hausse des taux d'intérêt s'accompagne généralement d'une inflation plus élevée, voire qu'elle en est la cause. Et c'est précisément à cette situation qu'est confronté actuellement un investisseur en dépôts à terme. L’inflation menace d’atteindre 4 à 5 % cette année dans la zone euro, tandis que les dépôts à terme d’un an rapportent 0,5 % d’intérêts.
L'inflation est donc plusieurs fois supérieure au rendement d'un dépôt à terme, dont les intérêts sont en outre imposables dans la plupart des cas. Il s'agit là d'une perte d'investissement annoncée d'avance, ce qui n'a guère de sens ! Un conseiller en investissement expérimenté de la société de gestion de fortune Genève Invest se fera un plaisir de vous présenter des alternatives d'investissement offrant des taux d'intérêt et des rendements plus attractifs, et se réjouit de s'entretenir avec vous. Cliquezici pour convenir d'un entretien de conseil sans engagement.