


Le risque lié aux obligations : pourquoi cette classe d'actifs est considérée comme plus sûre que les matières premières ou les actions
Selon leur structure, les obligations présentent différents risques. Découvrez ici quel est le risque le plus important lié aux obligations et quels sont ceux qui restent très maîtrisables.
Étant donné que les obligations versent généralement des intérêts, qui constituent le plus souvent la majeure partie du rendement, et qu’elles ont une échéance fixe, elles sont généralement considérées comme plus sûres que les placements à caractère participatif, tels que les actions. En effet, les actions et les matières premières n’ont pas d’échéance et sont donc soumises à des fluctuations de valeur nettement plus importantes que les obligations.
On peut distinguer les risques suivants en matière d'obligations :
- Risque de cours : incidence d'une variation des taux d'intérêt du marché sur le cours des obligations
- Risque de crédit de l'émetteur
- Risque de change (uniquement pour les obligations libellées en devises étrangères)
- Risque de liquidité
- risque de résiliation
Le premier risque lié aux obligations : le risque de cours
Les cours des obligations dépendent fortement des variations des taux d'intérêt du marché. Alors que l'émetteur rembourse toujours l'obligation à 100 % de sa valeur nominale à l'échéance, le taux d'intérêt du marché peut influencer le cours de l'obligation dans un sens ou dans l'autre pendant la durée du titre. La valeur de l'obligation baisse lorsque le taux d'intérêt augmente. Cela s'explique par le fait que les investisseurs peuvent placer les montants de remboursement (coupon et capital) au nouveau taux d'intérêt, plus attractif. La variation du cours et celle du rendement évoluent donc en sens inverse.
Toutes les obligations sont soumises à des fluctuations de cours. Cela revêt une importance particulière pour les investisseurs qui doivent vendre leur obligation avant l'échéance ou qui spéculent sur des plus-values. En cas de forte hausse des taux d'intérêt du marché, le cours de l'obligation peut, dans certaines circonstances, descendre en dessous de sa valeur nominale de 100 %, c'est-à-dire sous le pair. Si l'investisseur est alors contraint de vendre, il subit théoriquement des pertes. Cependant, comme le remboursement s'effectue à la valeur nominale, ces baisses de cours temporaires n'ont pas d'importance pour les investisseurs qui conservent l'obligation jusqu'à son échéance.
Le deuxième risque : le risque de crédit de l'émetteur de l'obligation
Le risque de crédit de l'émetteur est également appelé risque de solvabilité ou risque de défaut. Ce risque existe lorsque l'émetteur d'une obligation est en retard dans ses paiements, voire devient insolvable. Pour l'investisseur, cela peut se traduire par une perte partielle ou totale du capital investi. La solvabilité de l'émetteur constitue donc, pour l'investisseur et futur créancier, le critère de sélection le plus important lors de la prise de décision d'investissement. Une bonne solvabilité doit garantir que l'émetteur de l'obligation remplira ses obligations contractuelles.
Toutefois, une bonne notation de crédit ne constitue pas une garantie, car celle-ci peut évoluer au fil des années, pendant la durée de vie de l'obligation, en raison d'une nouvelle situation économique ou de circonstances politiques. Les élections, par exemple, peuvent être à l'origine de changements de notation, mais des changements macroéconomiques ou des facteurs propres à l'entreprise peuvent également influencer la notation de crédit.
Le risque de crédit lié aux obligations peut également être mesuré à l'aide de l'écart (spread) entre la valorisation des obligations d'État, d'une part, et celle des obligations d'entreprises, par exemple, d'autre part.

Ce graphique montre que les spreads des obligations en euros notées « investment grade » se situent nettement au-dessus de leurs plus bas niveaux.
Pour évaluer l'évolution de la solvabilité des obligations, l'investisseur particulier peut s'appuyer sur les analyses des agences de notation. Les trois agences les plus importantes et les plus connues sont Moody’s, Standard & Poor’s et Fitch. Les analyses des agences de notation s’appuient sur les informations fournies par les entreprises concernées et sont donc réalisées « a posteriori », c’est-à-dire avec un certain décalage dans le temps. C’est pourquoi la notation de crédit ne devrait constituer qu’un critère parmi d’autres dans la prise de décision d’investissement.
Le 3e risque lié aux obligations : le risque de change
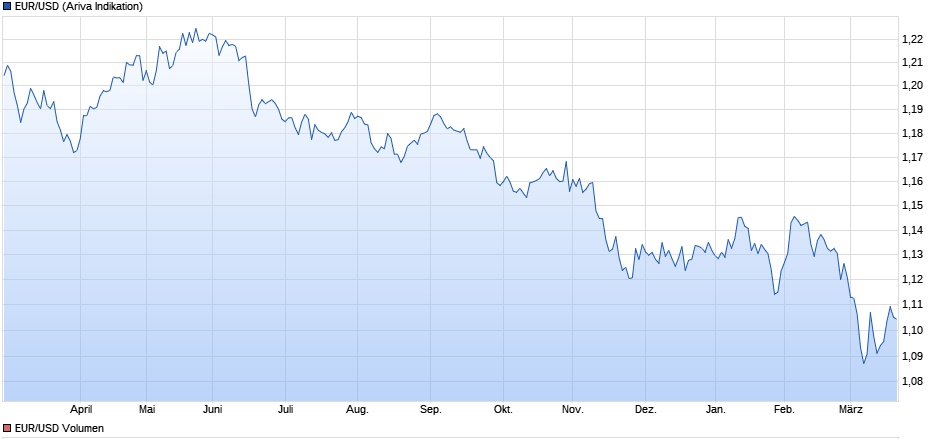
Dans le cas des obligations libellées dans une devise étrangère (par exemple, le dollar américain ou la livre sterling), les fluctuations du cours de cette devise par rapport à l'euro peuvent entraîner des risques ou offrir des opportunités. Si l'on détient une obligation en dollars américains dont les intérêts sont versés en dollars américains, la valeur des intérêts crédités augmente lorsque le dollar s'apprécie par rapport à l'euro. Un gain supplémentaire peut également être réalisé lors du remboursement de l’obligation si le cours du dollar est plus élevé au moment du remboursement qu’au moment de l’achat de l’obligation (puisqu’on obtient plus d’euros pour le même montant en dollars qu’auparavant). À l’inverse, des pertes de change peuvent tout aussi bien survenir. C’est pourquoi cette incertitude est considérée comme un risque. Pour en savoir plus sur les obligations américaines, consultez cet article de Genève Invest.
Risque de liquidité
Le risque de liquidité désigne le risque qu'une obligation ne puisse pas être vendue à d'autres investisseurs, ou ne puisse l'être qu'avec une forte décote, si l'on a besoin de liquidités avant l'échéance. Afin de minimiser le risque de liquidité, il est recommandé d'acquérir des obligations qui ont déjà été placées et qui présentent un volume d'émission élevé.
Le dernier risque lié aux obligations : le risque de résiliation
De nombreux émetteurs se réservent, dans les conditions d'émission, une option de résiliation anticipée afin de réduire le risque lié à des paiements d'intérêts élevés sur le long terme. Cette option est également appelée « call ». Les montants résiliés ne pourront éventuellement être réinvestis qu'à un taux d'intérêt plus bas, en vigueur à ce moment-là.
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprises offrent actuellement des rendements supérieurs à 7,10 % par an.
Demandez dès maintenant à l'un de nos experts de vous rappeler. Nous vous conseillons gratuitement et sans engagement, et nous vous aidons à identifier les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Conseil gratuit et service de rappel
Risque et rendement
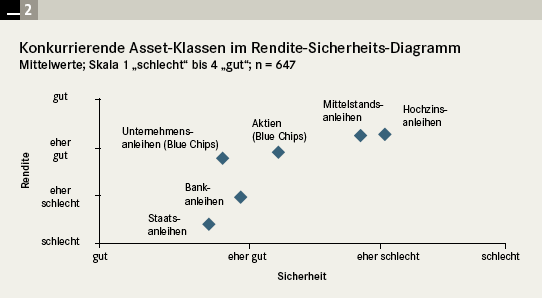
De manière générale, en matière de risques liés aux obligations, la règle de base s'applique une fois de plus : plus le taux d'intérêt et le rendement des obligations sont élevés, plus les risques liés à cet investissement obligataire sont (probablement) élevés.
Comme toujours, le principe de base reste valable : plus le rendement est élevé, plus le risque est important.
Depuis plus de 20 ans, Genève-Invest se concentre sur les obligations d'entreprises institutionnelles offrant un rendement élevé et le meilleur rapport risque/rendement.
Nous nous efforçons de diversifier les risques en analysant en profondeur chaque entreprise et en assurant un suivi constant. Nous prenons en compte les priorités, les taux de remboursement, la diversité des échéances au sein du portefeuille, l'impact des fluctuations du marché et la protection inhérente à des taux d'intérêt plus élevés. Nous accordons également une attention particulière à la durée afin de protéger les portefeuilles de nos clients contre l'inflation et d'éventuelles hausses des taux d'intérêt.