


Prévoyance vieillesse et fiscalité : voici comment fonctionne l'imposition des retraites
La prévoyance vieillesse financée par l'État fonctionne selon le principe de l'imposition différée. Comment sont imposées les pensions de vieillesse, les pensions Riester et les pensions d'entreprise.

Comment réduire ses impôts grâce à la planification de la retraite ?
Les cotisations versées au titre de ce qu'on appelle la couverture de base sont déductibles fiscalement en tant que dépenses spéciales, dans la limite d'un montant maximal. Il s'agit notamment :
- Cotisations à l'assurance retraite obligatoire
- Retraites Rürup
- Régimes de retraite professionnels (pour les travailleurs indépendants)
- Régimes de retraite agricoles
Toutefois, le plafond applicable aux dépenses de retraite ne pourra être pleinement atteint qu'en 2025. D'ici là, la part déductible augmentera de 2 % tous les deux ans. En 2022, elle sera de 92 % et en 2023, de 94 %.
Depuis 2015, le montant maximal de la prévoyance vieillesse est variable et lié au montant maximal de la cotisation à l'assurance retraite des mineurs, arrondi à l'euro supérieur.
En 2021, le plafond est fixé à 25 787 euros, dont 92 % donnent droit à une réduction d'impôt. Les montants déductibles réels sont les suivants :
- 724 euros pour les personnes seules et
- 448 euros pour les couples mariés.
POUR EN SAVOIR PLUS, CONSULTEZ NOTRE BROCHURE GRATUITE
Le groupe Genève Invest opère avec succès dans le domaine de la gestion d'actifs depuis de nombreuses années et vous offre des perspectives précieuses du marché des capitaux. Découvrez pourquoi nous avons des obligations d'entreprises dans notre portefeuille depuis plus de 20 ans et pourquoi cela ne changera pas à l'avenir.
Déclarer les charges de retraite
La déclaration d'impôt comporte un formulaire distinct pour les cotisations de prévoyance vieillesse, intitulé « Dépenses de prévoyance ».
Les contribuables peuvent également déclarer ici leurs autres dépenses liées à la retraite, par exemple pour :
- Politiques en matière d'emploi et de handicap
- Assurance accidents, responsabilité civile et assurance vie temporaire
- Assurance vie avec capitalisation et rente (anciens contrats antérieurs à 2005)
Les éléments suivants ne sont pas déductibles :
- Cotisations au régime de retraite et à l'assurance-vie à capitalisation depuis 2005
- Coûts liés à la conclusion d'un contrat d'épargne
- Cotisations versées à une assurance directe ou à un fonds de pension (si elles sont déductibles fiscalement)
Les cotisations versées au titre de la retraite Riester sont déductibles fiscalement à hauteur de 4 % du revenu brut (dans la limite de 2 100 euros) par an, au titre de dépenses spéciales. Les couples mariés peuvent déduire jusqu'à 4 200 euros si les deux conjoints cotisent à un contrat Riester et que tous deux ont directement droit à l'allocation.
Imposition ultérieure
Tout comme le salaire perçu dans le cadre d'une activité salariée ou les revenus provenant d'une activité indépendante, les pensions (ainsi que les autres prestations de vieillesse) sont également soumises à l'impôt. Toutefois, les pensions ne seront pas imposées à 100 % avant 2040. D'ici là, la part de la pension sur laquelle des impôts sont prélevés augmentera progressivement.
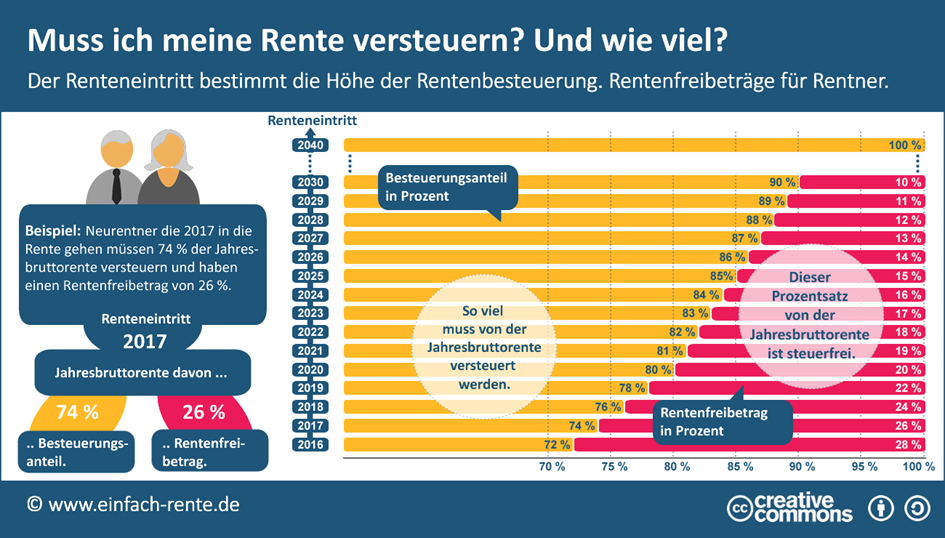
C'est le principe de l'imposition différée qui s'applique ici : bien que les pensions soient imposables, les cotisations versées au titre de la prévoyance vieillesse de base sont exonérées d'impôt jusqu'à concurrence d'un montant maximal pour les salariés.
Cela vaut non seulement pour les prestations versées au titre de l'assurance retraite obligatoire, mais aussi pour :
- Pensions versées par des organismes de retraite professionnels
- Versements provenant d'une assurance retraite Rürup (pension Rürup)
Les pensions versées par les caisses de retraite agricoles.
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprise offrent actuellement des rendements supérieurs à 7,10 % par an.
Demandez dès maintenant à être rappelé par l'un de nos experts. Nous vous conseillons gratuitement et sans engagement et trouvons pour vous les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Conseils gratuits et service de rappel
Qu'en est-il de l'imposition a posteriori en 2022 ?
Toute personne qui prend sa retraite en 2022 et perçoit pour la première fois une pension de base doit payer des impôts sur 82 % de ce montant. Pour chaque nouvelle génération de retraités, le taux d'imposition augmente d'un point de pourcentage jusqu'à ce que 100 % des pensions soient imposées à partir de 2040.
Le montant de la pension soumis à l'impôt est fixé individuellement pour chaque retraité jusqu'à la fin de sa vie, sous la forme d'un abattement fiscal exprimé en euros et en centimes.
Pour les pensions dont le versement a commencé avant 2006, le taux d'imposition est de 50 %. La pension brute est considérée comme une pension au sens de l'administration fiscale ; c'est-à-dire avant déduction de la cotisation personnelle à l'assurance maladie et à l'assurance dépendance.
Retraite Riester, retraite d'entreprise et autres régimes de retraite :
- Les pensions Riester et les pensions d'entreprise sont entièrement imposables.
- Les pensions d'invalidité et les pensions de veuf ou de veuve sont imposées rétroactivement.
assurance vie avec capitalisation
Si l'assurance-vie a été souscrite avant le 31 décembre 2004, le versement est entièrement exonéré d'impôt. Pour les nouveaux contrats souscrits à partir de 2005, les versements (prestations d'assurance moins les cotisations versées) doivent être imposés en tant que revenus du capital.
assurance vie temporaire
Les prestations versées au titre d'une assurance contre les risques – par exemple, une assurance vie temporaire, une assurance accidents privée ou une assurance invalidité – sont imposées selon le barème le plus avantageux. La règle suivante s'applique ici : plus la retraite commence tôt et plus vous êtes jeune, plus la part imposable du revenu est élevée.
Les avantages non imposables comprennent :
- Prestations de l'assurance accident obligatoire
- Pensions de guerre et pensions d'invalidité grave
- pensions d'indemnisation
- Prestations de base en vertu du Code de la sécurité sociale (SGB XII)
Tous les retraités doivent-ils payer des impôts ?
Il est vrai que les pensions sont imposables en vertu de la réglementation fiscale actuellement en vigueur ; mais cela ne signifie pas pour autant que tous les retraités doivent payer des impôts. En tant que retraité, comme tout autre contribuable, vous pouvez déduire un certain nombre d'éléments de vos revenus : tout d'abord, un abattement de base qui s'applique à tous les contribuables. En 2021, cette exonération s'élevait à 9 744 euros ; en 2022, elle est passée à 9 984 euros.

Toute personne dont les revenus dépassent ces seuils doit remplir une déclaration d'impôt. Le fait qu'un retraité doive payer des impôts à l'avenir dépend également des autres revenus dont il dispose encore. En effet, certains retraités perçoivent, en plus des prestations de l'assurance retraite obligatoire, des revenus provenant d'un appartement en copropriété, d'un produit de retraite privé ou d'intérêts.
AUTRES PROPOSITIONS EN MATIÈRE DE RETRAITE
Vous découvrirez les autres pièges qui peuvent se cacher, outre les aspects fiscaux, dans la prévoyance vieillesse dans notre brochure : « 8 erreurs à éviter en matière de prévoyance vieillesse », que vous pouvez télécharger ICI :