


Le calculateur de retraite pour les régimes de retraite privés
Sur Internet, de nombreux portails et magazines proposent ce qu'on appelle des « calculateurs de retraite ». Ces outils permettent tous d'obtenir assez rapidement une estimation du montant de la pension mensuelle à laquelle un retraité peut s'attendre et à partir de quand.
On trouve ce type de calculateurs de retraite sur les sites web de l'assurance retraite allemande (DRV), du Handelsblatt, de Focus, de finanztip.de et de nombreux établissements financiers.
Ces calculateurs permettent de déterminer le montant mensuel de la pension en fonction des années de cotisation et du salaire, ou d'évaluer la perte de pension à laquelle il faudrait s'attendre en cas de départ anticipé à la retraite. Dans presque tous les cas, vous constaterez qu'il existe un écart de retraite. Le déficit de retraite correspond à la différence entre le dernier salaire net perçu et le montant de la pension. De plus en plus souvent, ce déficit de retraite atteint 50 % ou plus.
Il est toutefois bien plus intéressant d'utiliser le calculateur de retraite de Genève Invest pour déterminer comment un plan de retraite privé peut combler ce déficit de retraite. Et surtout, pour prendre conscience de l'importance décisive de commencer à planifier sa retraite le plus tôt possible et de laisser le capital fructifier le plus longtemps possible.
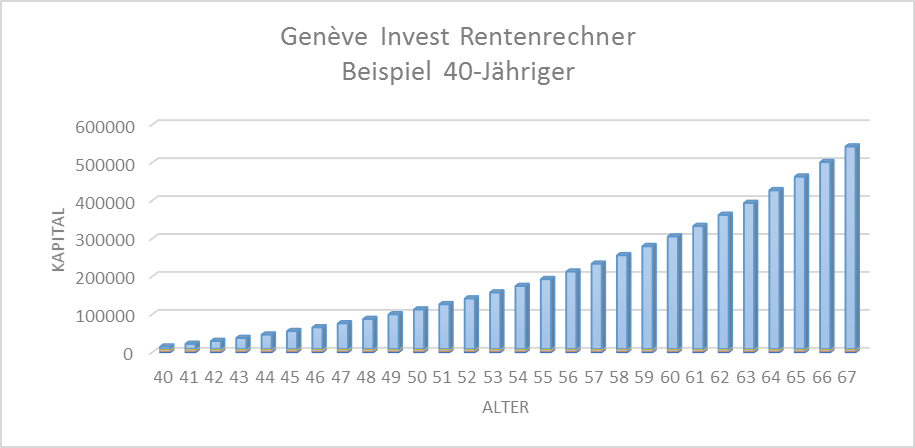
Dans le premier exemple de calcul du simulateur de retraite de Genève Invest, supposons qu'un salarié âgé aujourd'hui de 40 ans décide d'investir désormais 500 euros par mois dans une prévoyance retraite privée. Et ce, dans le cadre d'un plan d'épargne en actions. Il est raisonnable de supposer que ce plan d'épargne en actions affichera un rendement de 7 % par an après frais (l'indice MSCI World a enregistré un rendement bien supérieur à 10 % par an au cours des 20 dernières années).
L'écart de retraite désigne la différence entre le dernier salaire net perçu et le montant de la pension versée. De plus en plus souvent, ce déficit de retraite atteint 50 % ou plus.
Cet employé de 40 ans investit ainsi 6 000 euros par an pendant 27 ans. L'investissement total s'élève donc à 168 000 euros. Et après 27 ans, avec un rendement de 7 % et grâce à l'effet des intérêts composés, ce montant atteint la somme impressionnante de 533 511 euros à l'âge de 67 ans ! Et si, à l’âge de la retraite, le retraité ne prélève que la plus-value, il disposera de 37 345 euros par an, soit 3 112 euros par mois, sans entamer le capital ! Cela suffirait largement à combler le déficit de retraite. Et ce, avec « seulement » 500 euros d’épargne-retraite privée par mois.
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprise offrent actuellement des rendements supérieurs à 7,10 % par an.
Demandez dès maintenant à l'un de nos experts de vous rappeler. Nous vous conseillons gratuitement et sans engagement et trouvons pour vous les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Consultation gratuite et service de rappel
Prenons maintenant un deuxième exemple tiré du calculateur de retraite de Genève Invest : les conditions sont les mêmes que précédemment, sauf que le salarié a désormais 30 ans et a donc commencé à se constituer une prévoyance privée 10 ans plus tôt. Il lui reste donc 37 ans et il investit un montant total de 228 000 EUR. Il disposera alors de 1 141 303 EUR à l'âge de 67 ans ! En d’autres termes, plus du double du montant dont disposerait une personne de 40 ans avec le même taux d’épargne de 500 euros par mois. En conséquence, une personne de 30 ans aujourd’hui disposera de 79 891 euros par an, soit 6 658 euros par mois, à l’âge de 67 ans. Une telle retraite rend la vie vraiment plus facile à supporter.
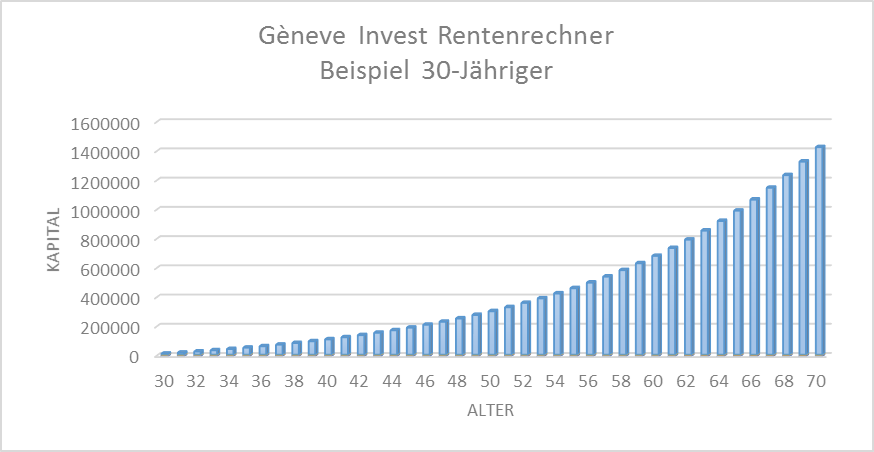
Si cet homme de 30 ans décide par la suite de travailler trois ans de plus et de prendre sa retraite à 70 ans, son capital retraite s'élèvera déjà à 1 419 507 euros.
Si ce trentenaire réduisait de moitié son taux d'épargne pour le ramener à 250 euros par mois, il disposerait tout de même d'un capital de 570 651 euros à l'âge de 67 ans.
POUR EN SAVOIR PLUS, CONSULTEZ NOTRE BROCHURE GRATUITE
Le groupe Genève Invest opère avec succès dans le domaine de la gestion d'actifs depuis de nombreuses années et vous offre un aperçu précieux du marché des capitaux. Découvrez pourquoi nous conservons des obligations d'entreprises dans notre portefeuille depuis plus de 20 ans et pourquoi cela ne changera pas à l'avenir.
CONCLUSION
En conclusion, deux conclusions d'une importance capitale peuvent être tirées des résultats du calculateur de retraite de Genève Invest :
- On ne commence jamais assez tôt à se constituer une prévoyance privée. Le facteur temps est crucial.
- Si vous suivez cette stratégie sans relâche, vous pourrez compter sur les intérêts composés, un allié puissant et fidèle.
Pour finir, une citation d'Albert Einstein. Lorsqu'on lui a demandé quelle était la force la plus puissante de l'univers, Einstein a répondu spontanément : « L'intérêt composé ! »