


Obligations indexées sur l'inflation – Pourquoi l'investisseur particulier doit agir dès maintenant !
L'inflation atteint un niveau qui n'avait plus été observé depuis longtemps…
Après de nombreuses années d'inflation modérée et de taux d'intérêt bas, le spectre de l'inflation est de retour :
- Dans la zone euro, elle a atteint 4,9 % pour la dernière fois en janvier 2022.
- Aux États-Unis, ce taux atteignait même 7,5 %.
S'agit-il simplement d'une hausse temporaire du taux d'inflation ou d'une inflation persistante ? Ceux qui penchent pour cette dernière hypothèse devront également réfléchir à la manière de protéger leur patrimoine contre l'inflation, ce qui devrait toujours faire partie intégrante d'une stratégie d'investissement à long terme. Vous trouverezici de plus amples informations sur l'inflation.

Les placements dans des obligations indexées sur l'inflation constituent un moyen de se prémunir contre la perte de pouvoir d'achat. Une obligation indexée sur l'inflation, également appelée « obligation indexée sur l'inflation » ou « obligation inflationniste », est généralement émise par le gouvernement d'un État.
Leur flux de trésorerie correspond à celui d'une obligation d'État classique, avec des versements de coupons réguliers et le remboursement du montant total à l'échéance. Dans ce cas, toutefois, les montants des coupons et du remboursement sont indexés sur le taux d'inflation, calculé à partir d'un indice. La plupart des obligations indexées sur l'inflation garantissent un remboursement d'au moins 100 % du capital à l'échéance, ce qui protège les investisseurs contre les longues périodes de déflation.
La hausse des taux d'intérêt, une menace pour les obligations indexées sur l'inflation
Pour évaluer leur rendement, les obligations indexées sur l'inflation sont souvent comparées à des obligations d'État à taux fixe ayant une échéance similaire (dont les paiements de coupon et le montant du capital n'augmentent pas en raison de l'inflation). Le rendement d'une obligation d'État à taux fixe est appelé « rendement nominal ». Ce rendement est affecté négativement par l’inflation, ce qui entraîne une baisse du rendement dit « réel » – en effet, le pouvoir d’achat du coupon ainsi que celui du capital remboursé s’est réduit pendant la durée de l’investissement en raison de l’inflation. Les rendements des obligations indexées sur l’inflation, en revanche, sont et restent stables après correction de l’inflation, c’est-à-dire que les investisseurs obtiennent toujours des rendements « réels » constants.
Pour en savoir plus, consultez notre brochure gratuite
Le groupe Genève Invest opère avec succès depuis de nombreuses années dans le domaine de la gestion de fortune et vous offre un aperçu précieux des marchés de capitaux. Découvrez pourquoi nous conservons depuis plus de 20 ans des obligations d'entreprises dans notre portefeuille et pourquoi cela ne changera pas à l'avenir.
Comment évaluer l'attrait d'une obligation indexée sur l'inflation : forte corrélation avec le prix du pétrole
La différence entre les obligations nominales et les obligations indexées sur l'inflation nous amène à un concept important, appelé « taux d'inflation d'équilibre ». Il s'agit de la différence entre le rendement d'une obligation nominale à taux fixe et le rendement réel d'une obligation indexée sur l'inflation présentant une durée et une qualité de crédit similaires. Les obligations indexées sur l'inflation étant flexibles et ne comportant pas de coupon fixe pour toute la durée du titre, et l'indexation sur l'inflation offrant la possibilité de paiements nominaux plus élevés, le coupon (avant tout ajustement lié à l'indexation sur l'inflation) est généralement fixé à un niveau inférieur à celui des obligations à taux fixe. Si l’inflation est en moyenne supérieure au taux d’équilibre, le placement indexé sur l’inflation affichera de meilleurs résultats que les obligations à taux fixe. En revanche, si l’inflation est inférieure au taux d’équilibre, les placements à taux fixe afficheront de meilleurs résultats que les obligations indexées sur l’inflation.
Les taux d'équilibre actuels des obligations d'État à 10 ans (en mars 2022) :
- États-Unis : 2,85 %
- Royaume-Uni 4,55 %
- Allemagne 2,65 %,
- Italie 2,47 %
- Japon 0,76 %
Ces taux reflètent les différences entre les anticipations d'inflation à long terme sur les différents marchés. Dans la plupart des pays, ils se situent actuellement à leur plus haut niveau depuis la crise financière de 2007/2008.
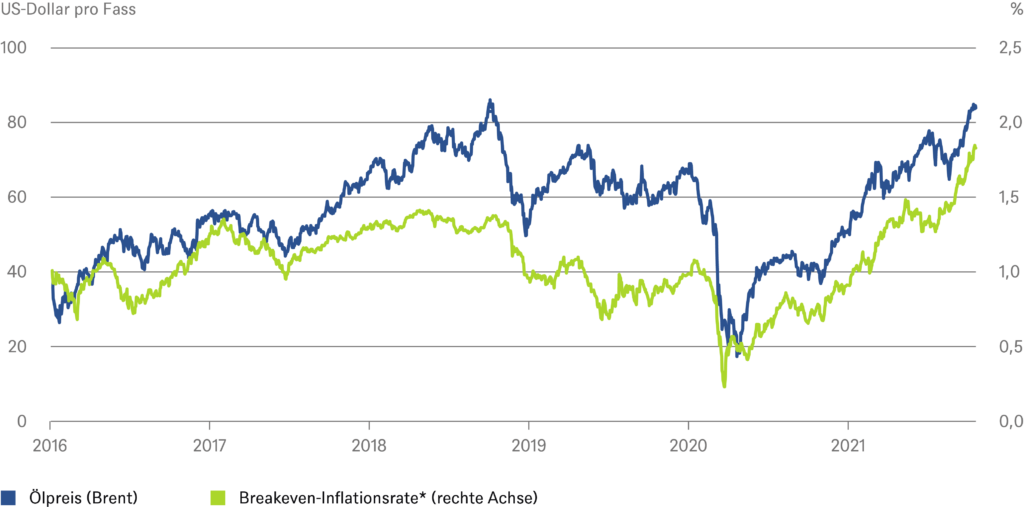
Comme le montre clairementle graphiqueci-dessous, le taux d'inflation d'équilibre présente une forte corrélation avec la hausse du prix du pétrole depuis mars 2020.
Risques liés aux obligations indexées sur l'inflation
Parmi les risques auxquels sont exposées les obligations indexées sur l'inflation figurent principalement le risque de défaut souverain et le risque de taux d'intérêt. Le risque souverain fait référence au fait qu'un gouvernement n'est pas disposé ou n'est pas en mesure d'honorer ses engagements de crédit. Étant donné que les obligations indexées sur l’inflation prévoient le versement d’une grande partie de leurs coupons vers la fin de leur durée de vie, le remboursement moyen est encore davantage décalé vers la date d’échéance, ce qui entraîne un risque de défaut légèrement plus élevé que pour les obligations classiques. Dans la plupart des pays industrialisés, ce risque est toutefois considéré comme faible.
Le risque de taux d'intérêt, principal risque
Le risque sans doute le plus important lié à l'investissement dans des obligations indexées sur l'inflation est le risque de taux d'intérêt, c'est-à-dire la possibilité d'une amélioration des taux d'intérêt pour les investisseurs pendant la durée de vie de l'obligation concernée. Une telle évolution rendrait l'obligation moins attractive par rapport aux obligations émises ultérieurement et ferait donc baisser son cours. Plus la durée d'une obligation est longue, plus la variation de son cours en réaction aux fluctuations des taux d'intérêt du marché est importante et, par conséquent, plus le risque de taux est élevé ; ce mécanisme s'applique également aux obligations classiques.
C'est le moment idéal pour investir dans les obligations. Les obligations d'entreprises offrent actuellement des rendements supérieurs à 7,10 % par an.
Demandez dès maintenant à l'un de nos experts de vous rappeler. Nous vous conseillons gratuitement et sans engagement, et nous vous aidons à identifier les meilleures obligations d'entreprise.
Pour les investisseurs disposant d'au moins 100 000 €
Conseil gratuit et service de rappel
L'analyse de Genève Invest concernant les obligations indexées sur l'inflation :
Les actions et les obligations d'entreprise constituent sans aucun doute la meilleure alternative pour les investisseurs particuliers.
Genève Invest considère les obligations indexées sur l'inflation comme l'une des nombreuses possibilités permettant de protéger un portefeuille contre l'inflation. Toutefois, ces obligations reposent généralement sur des emprunts d'État et affichent donc des rendements de base très faibles. Il convient en outre de garder à l'esprit que les banques centrales relèvent généralement les taux d'intérêt lorsque l'inflation survient et persiste. Or, la hausse des taux d'intérêt a un impact négatif sur les cours des obligations d'État, ce qui expose ces dernières à un risque de perte de valeur.
Pour les raisons évoquées ci-dessus, il est judicieux d'envisager également des alternatives pour protéger son patrimoine contre l'inflation. Cela peut notamment se faire par le biais d'investissements dans des actifs réels tels que les actions. Mais les obligations d'entreprises à haut rendement (appelées « obligations high yield ») offrent elles aussi une bonne protection contre l'inflation grâce à leurs coupons élevés.